

Acero y aluminio frente a la revisión del T-MEC
La revisión del T-MEC está llevando la discusión comercial de América del Norte más allá de los aranceles. Para las industrias que utilizan acero y aluminio, el cambio más relevante podría estar en qué tanto debe de conocerse y demostrar el origen real de los materiales incorporados a los productos.
Estados Unidos y México han colocado sobre la mesa temas como reglas de origen, acero y aluminio, seguridad económica, fortalecimiento de cadenas regionales y menor dependencia de insumos provenientes de fuera de América del Norte. USTR ha señalado expresamente que busca que los beneficios del Tratado recaigan principalmente en sus Partes y reducir espacios de aprovechamiento por parte de terceros países.
Esto no significa que exista hoy una prohibición general para utilizar acero o aluminio de terceros países. Sí significa que la procedencia del metal y la capacidad para demostrarla están adquiriendo un peso cada vez mayor. La revisión identifica precisamente una convergencia entre Sección 232, posibles reglas de origen más estrictas y mayor trazabilidad de insumos extrarregionales.
Para dimensionar cómo se ha configurado el suministro de acero y aluminio en los últimos años, resulta útil observar no sólo los volúmenes comercializados, sino también los países asociados a su fundido, vertido o colado y las principales categorías de producto. Las siguientes gráficas permiten visualizar la evolución y diversificación de estas fuentes de suministro, así como identificar qué países y tipos de mercancías tienen una mayor participación:
Para dimensionar cómo se ha configurado el suministro de acero y aluminio en los últimos años, resulta útil observar no sólo los volúmenes comercializados, sino también los países asociados a su fundido, vertido o colado y las principales categorías de producto. Las siguientes gráficas permiten visualizar la evolución y diversificación de estas fuentes de suministro, así como identificar qué países y tipos de mercancías tienen una mayor participación:
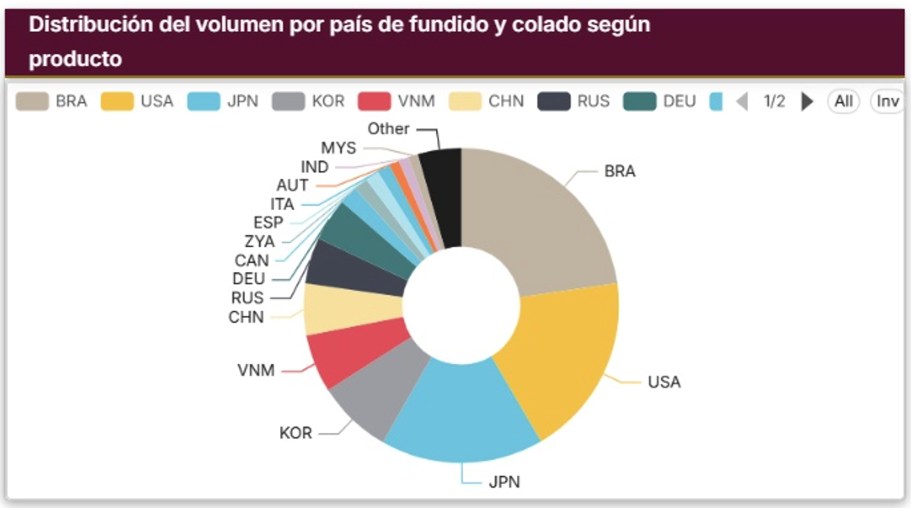
La gráfica muestra que el volumen de fundido y colado se concentra principalmente en Brasil, Estados Unidos y Japón, seguidos por Corea, Vietnam, China y Rusia, mientras que el resto de los países participa con proporciones menores. Esta distribución evidencia que el origen metalúrgico de los insumos puede estar altamente diversificado, incluso cuando el proveedor comercial se encuentra en un solo país.
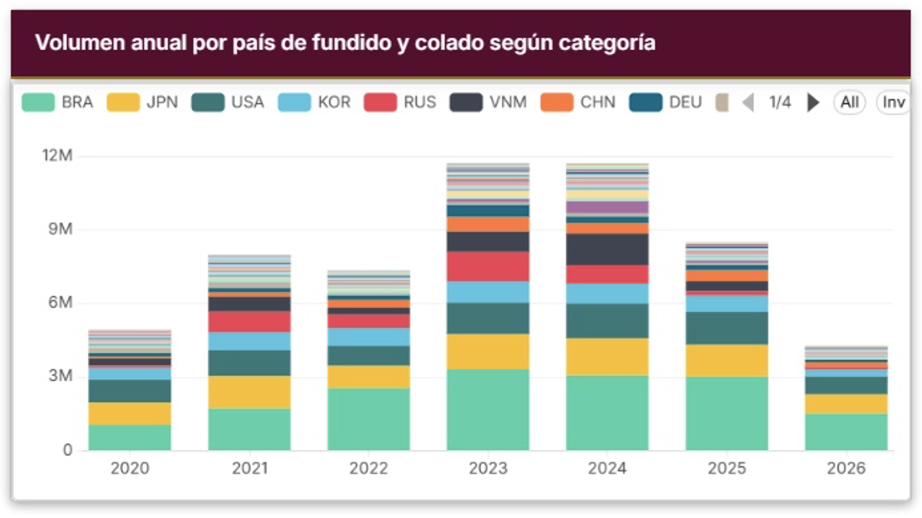
La gráfica muestra una evolución variable del volumen anual por país de fundido y colado entre 2020 y 2026. Se observa un crecimiento importante a partir de 2021, con los niveles más altos en 2023 y 2024, seguido de una disminución en 2025 y 2026. A lo largo del periodo, Brasil mantiene una participación destacada, acompañado por Japón, Estados Unidos, Corea, Rusia, Vietnam, China y otros países con menor participación.
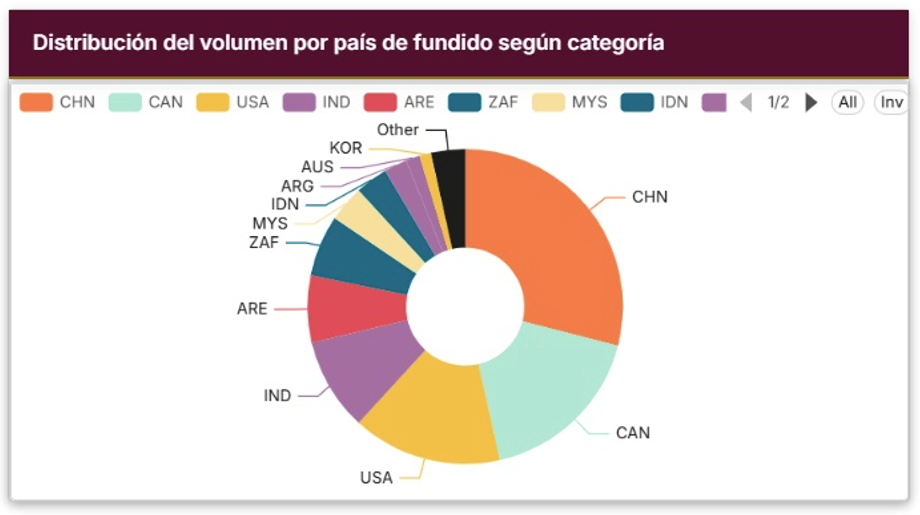
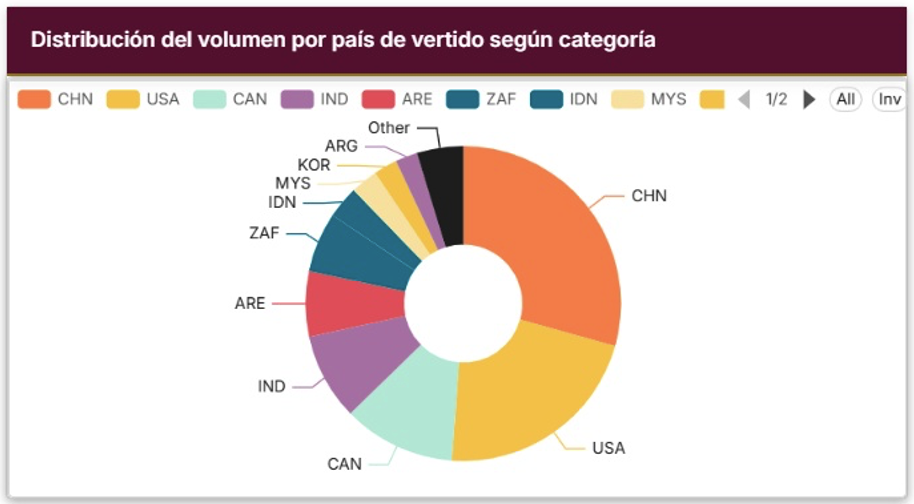
Las dos gráficas anteriores muestran que China concentra la mayor participación tanto en el país de fundido como en el país de vertido, seguida por Estados Unidos, Canadá, India y Emiratos Árabes Unidos, además de otros países con participaciones menores. Aunque la composición entre ambas etapas no es idéntica, la concentración en los principales países es similar, lo que permite visualizar que el origen metalúrgico puede involucrar distintas jurisdicciones a lo largo del proceso. Para las empresas, esta información es relevante porque refuerza la necesidad de diferenciar entre país de fundido y país de vertido, documentar ambos datos cuando corresponda y vincularlos con el lote, proveedor y producto específico dentro de la cadena de suministro.
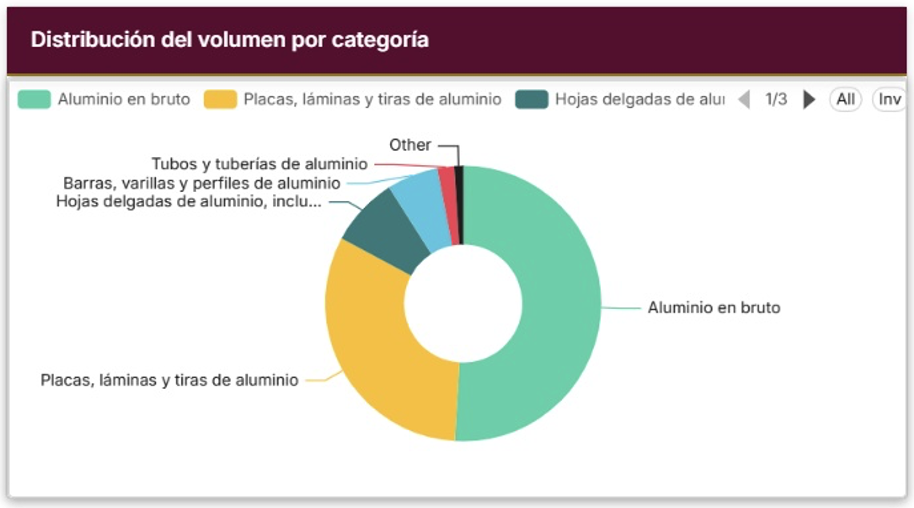
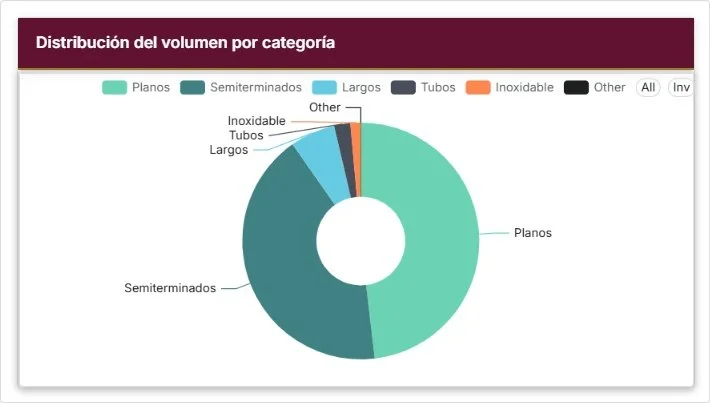
La gráfica muestra que el volumen se concentra principalmente en aluminio en bruto y en placas, láminas y tiras de aluminio, categorías que en conjunto representan la mayor parte del total analizado. En menor proporción participan las hojas delgadas de aluminio, las barras, varillas y perfiles, así como los tubos y tuberías. Esta distribución permite identificar en qué tipos de productos se concentra la mayor exposición.
Vistas en conjunto, estas gráficas permiten dimensionar la complejidad que puede representar para las empresas reconstruir la historia del metal utilizado en sus operaciones. La diversidad de países, categorías y etapas productivas muestra que el origen no siempre es un dato simple ni lineal. En este contexto, contar con información estructurada y disponible de forma oportuna puede marcar la diferencia
Para concluir lo observado, los datos muestran que Estados Unidos mantiene una participación relevante en el suministro y origen metalúrgico del acero y aluminio, pero no domina de manera absoluta los volúmenes analizados. En distintas categorías, países como Brasil, Japón, China, Corea, Canadá e India también tienen una presencia importante, lo que confirma que la cadena sigue siendo ampliamente global.
La brecha entre el volumen originado en Estados Unidos y el proveniente de terceros países puede representar una exposición importante para las empresas. Por ello, más que conocer únicamente al proveedor comercial, las compañías deberán identificar cuánto de su acero o aluminio tiene realmente origen metalúrgico estadounidense, norteamericano o extrarregional. Esa información puede ser clave para anticipar impactos arancelarios, evaluar alternativas de suministro y tomar decisiones de abastecimiento con mayor certeza.
Del proveedor al productor
En la práctica, muchas empresas conocen perfectamente a su proveedor, pero no necesariamente al productor original del metal. Una IMMEX puede comprar un componente a un proveedor mexicano o estadounidense que, a su vez, adquirió la lámina de un centro de servicio, quien previamente la compró de una acerera. La cadena puede verse así:
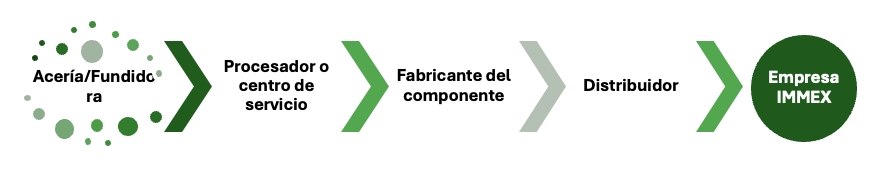
El reto surge cuando ya no basta con identificar quién vendió la mercancía, sino que es necesario acreditar quién produjo originalmente el acero o aluminio y dónde tuvo lugar el proceso metalúrgico correspondiente. En otras palabras, la trazabilidad debe ir más allá del proveedor inmediato, sin embargo. la dificultad aumenta cuando la empresa no importa acero o aluminio en bruto, sino productos derivados: perfiles, tornillería, brackets, carcasas, tubería, componentes estampados o ensambles.
En esos casos, el país donde fue fabricado el componente puede ser distinto del país donde se originó metalúrgicamente el material.
Como sabemos, el régimen estadounidense ya utiliza los conceptos de fundido y vertido (melt and pour) para el acero y fundido y colado (smelt and cast) para el aluminio en determinados tratamientos de la Sección 232. Incluso en México comienza a observarse una mayor visibilidad sobre esta información: la actualización del Monitor de Comercio de Acero en México (MoCA-MX), presentada en septiembre, incorpora datos relativos al país de fundido y colado del acero.
Por ello, el país del proveedor, el país de fabricación, el origen preferencial conforme al T-MEC y el origen metalúrgico son conceptos distintos y no deben confundirse. Desde una perspectiva técnica, estas variables tampoco deberían gestionarse como un único dato de referencia, ya que responden a criterios, finalidades y niveles de trazabilidad diferentes.
La trazabilidad en el expediente de comercio exterior
Para una empresa importadora, exportadora o IMMEX, el expediente de cumplimiento podría requerir cada vez mayor profundidad:
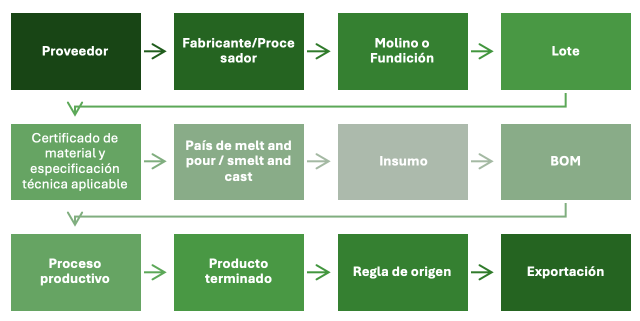
La trazabilidad no necesariamente se construirá a partir de un solo documento, sino en la suma de ellos; tales como, certificados de material, especificaciones técnicas, registros de lote, documentos de compra, información del proveedor y registros internos de producción pueden convertirse en piezas de una misma cadena de evidencia. Y aquí el reto está en que dicha información normalmente se encuentra repartida entre Compras, Calidad, Ingeniería, Supply Chain, proveedores y Comercio Exterior.
¿Qué deberían empezar a hacer importadores, exportadores e IMMEX?
Lo primero es contar con datos claros para identificar dónde está la exposición arancelaria: qué productos contienen acero o aluminio y su peso, cuáles cuentan con acero o aluminio originario de Estados Unidos, que porcentaje representa, las implicaciones y si hay excepciones que le apliquen a la operación. A partir de ahí, conviene empezar a fortalecer la información que se obtiene de los proveedores. Por ejemplo:
Identificar no sólo al proveedor comercial, sino también al fabricante real cuando sea necesario;
Solicitar los certificados de molino y/o calidad cuando resulte aplicable, y verificar la información sobre el molino o fundición, país de melt and pour o smelt and cast, número de lote o heat number.
Relacionar esta información con números de parte, materiales y BOM, evitando declaraciones generales que después no puedan vincularse con la mercancía utilizada;
Incorporar en cuestionarios, contratos y órdenes de compra obligaciones de trazabilidad y de notificación cuando exista un cambio en la fuente de suministro;
Establecer algún mecanismo de alerta cuando compras cambie de proveedor, material o país de abastecimiento, para que comercio exterior pueda revisar y validar nuevamente el origen y el tratamiento arancelario aplicable.
Comentarios finales
Aún existen temas abiertos en la revisión del T-MEC, entre ellos el fortalecimiento de las reglas de origen, el tratamiento del acero y aluminio, la Sección 232 y la participación de insumos provenientes de terceros países. Durante las rondas de 2026, México y Estados Unidos han discutido expresamente acero, aluminio, seguridad económica y reglas de origen para determinados bienes industriales, además de la necesidad de fortalecer las cadenas regionales de suministro.
Sin embargo, esperar a que las nuevas condiciones estén completamente definidas para comenzar a revisar la información puede generar un problema operativo importante. Tan solo el reconstruir retrospectivamente el origen metalúrgico de cientos o miles de números de parte puede tomar meses, especialmente cuando el proveedor directo no es el productor del metal y debe recurrir a otros eslabones de su cadena para identificar molino, fundición, lote, país de melt and pour o smelt and cast.
Es indispensable que las empresas separen correctamente las distintas medidas aplicables. Una mercancía puede calificar como originaria del T-MEC y obtener la preferencia correspondiente respecto del arancel ordinario estadounidense, pero continuar sujeta a un derecho adicional, por ejemplo, bajo la Sección 232 cuando su clasificación se encuentre comprendida en esa medida o alguna otra. Con la finalidad de que nuestro equipo esté capacitado para conocer si cuentan con la posibilidad de acreditar algún tratamiento diferenciado. Por ello, las empresas deben mantener equipos actualizados capaces de identificar cambios que puedan modificar el tratamiento arancelario de sus operaciones.
Finalmente, la política comercial estadounidense de 2026 refleja una clara orientación hacia el fortalecimiento de la manufactura regional y una mayor utilización de insumos producidos en Estados Unidos o dentro de América del Norte. Para México, este proceso exige un equilibrio cuidadoso, ya que un endurecimiento excesivo de las reglas podría elevar costos y obligar a reconfigurar cadenas de suministro altamente integradas, particularmente en sectores como el automotriz, metalmecánico, aeroespacial y electrónico.
Por todo lo anteriormente expuesto, hoy en día la capacidad de anticiparse y adaptarse a un entorno normativo cambiante es un factor clave para la toma de decisiones en materia de abastecimiento, inversión y cumplimiento en América del Norte.
Auditoría de Activo Fijo
Evita riesgos y multas con nuestra Auditoría de Activo Fijo. Auditamos el 100% de tu maquinaria y equipo en sitio para identificar discrepancias y posibles sanciones, proporcionando un análisis detallado del nivel de riesgo y soluciones estratégicas para reducir o eliminar cualquier contingencia.
✅ Auditoría precisa y en sitio
✅ Identificación de riesgos y multas potenciales
✅ Soluciones concretas para un cumplimiento total

