

SHCP elimina precios estimados para mercancías del sector textil y confección
El 14 de septiembre de 2026, la Secretaría de Hacienda y Crédito Público (SHCP) publicó, a través del Diario Oficial de la Federación (DOF), una Resolución mediante la cual se deroga el Anexo 4 de la Resolución que establece el mecanismo para garantizar el pago de contribuciones en mercancías sujetas a precios estimados, aplicable a mercancías de los sectores textil y confección.
La modificación representa un cambio relevante para los importadores que realizaban operaciones definitivas de mercancías comprendidas en dicho Anexo y cuyo valor declarado se encontraba por debajo del precio estimado establecido por la autoridad.
¿Qué establecía el Anexo 4?
El Anexo 4 contemplaba precios estimados de referencia para diversas mercancías de los sectores textil y confección, principalmente clasificadas en los capítulos 51, 52, 53, 54, 55, 56, 57, 58, 59, 60, 61, 62, 63 y 94.
Cuando el valor declarado en una importación definitiva era inferior al precio estimado aplicable, el importador debía garantizar las contribuciones correspondientes a la diferencia entre ambos valores, mediante el mecanismo de cuenta aduanera de garantía, conforme a las disposiciones aplicables.
El Anexo contemplaba mercancías como hilados, tejidos, fibras textiles, telas, alfombras y otros productos textiles, estableciendo para cada fracción arancelaria/NICO una unidad comercial y un precio estimado en dólares de los Estados Unidos.
¿Qué cambia con la derogación?
Con la eliminación del Anexo 4, dejan de existir los precios estimados establecidos específicamente para las mercancías de los sectores textil y confección comprendidas en dicho Anexo.
En consecuencia, a partir de la entrada en vigor de la Resolución, estas mercancías ya no estarán sujetas a la constitución de una garantía derivada exclusivamente de que su valor declarado sea inferior al precio estimado contenido en el Anexo 4.
En referencia al Anexo 4 de los precios estimados establecidos específicamente para las mercancías de los sectores textil y confección comprendidas en dicho Anexo.
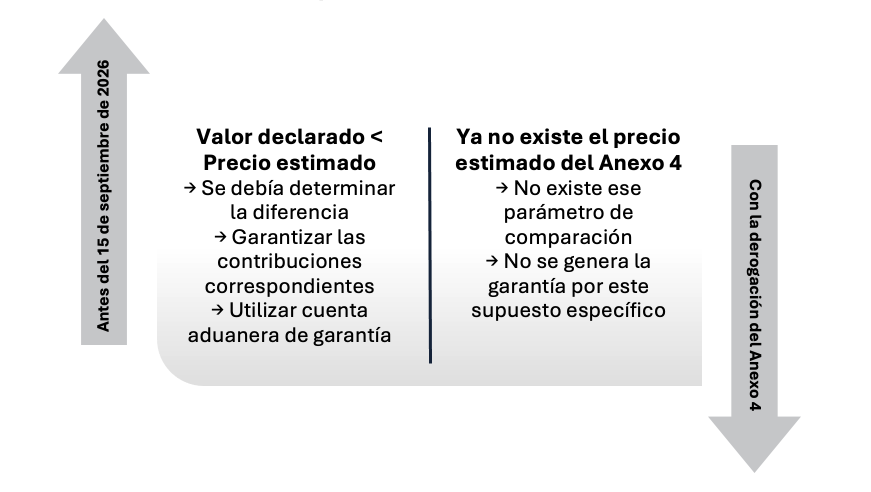
En referencia al Anexo 4 de los precios estimados establecidos específicamente para las mercancías de los sectores textil y confección comprendidas en dicho Anexo.
Importante: La eliminación de los precios estimados no implica que la autoridad deje de fiscalizar posibles prácticas de subvaluación. La propia SHCP señala que se han fortalecido los mecanismos de análisis de riesgo, fiscalización, valoración aduanera y las facultades de comprobación.
En este nuevo escenario cobra mayor relevancia que los importadores cuenten con un soporte documental sólido de la valoración aduanera de sus mercancías, incluyendo facturas, comprobantes de pago, contratos, órdenes de compra y demás documentación que permita acreditar las condiciones de la operación y la correcta determinación del valor en aduana declarado.
¿Qué recomendamos?
Ante este cambio, recomendamos a los importadores del sector textil y confección:
• Identificar las mercancías de su operación que se encontraban comprendidas en el Anexo 4.
• Revisar con su Agente Aduanal la correcta aplicación de la derogación en operaciones efectuadas a partir del 15 de septiembre de 2026.
• Identificar las cuentas aduaneras de garantía vigentes relacionadas con operaciones anteriores y analizar la procedencia de su liberación.
• Fortalecer sus expedientes de valoración aduanera, verificando que cuenten con documentación suficiente y consistente para sustentar el valor declarado ante una eventual revisión de la autoridad.
• Mantener seguimiento a posibles disposiciones o criterios posteriores de la autoridad relacionados con la implementación de esta medida.
Conclusión
La derogación del Anexo 4 representa una simplificación relevante para las importaciones definitivas del sector textil y confección, al eliminar los precios estimados y la garantía que podía generarse cuando el valor declarado se encontraba por debajo de dichos parámetros.
Sin embargo, la fiscalización en materia de subvaluación continúa. Ante este nuevo escenario, será fundamental que los importadores mantengan un soporte documental sólido de su valoración aduanera, que permita acreditar la correcta determinación del valor declarado ante cualquier revisión de la autoridad.
Asimismo, las empresas que mantengan garantías constituidas por operaciones anteriores deberán analizar su situación particular para determinar, conforme a las disposiciones aplicables, la procedencia de su liberación o recuperación.
En AudiCo recomendamos aprovechar este cambio para revisar preventivamente tanto los expedientes de valoración aduanera como las garantías vigentes, a fin de fortalecer el cumplimiento e identificar, en su caso, recursos susceptibles de recuperación.
¿Tu empresa está preparada para una visita de la autoridad?
En AudiCo realizamos un Simulacro de vista de la Certificación OEA/C-TPAT, consiste en una simulación de una visita de cumplimiento de la certificación, para identificar áreas de mejora en tu equipo, procesos e información.
✅ Análisis de procesos y documentación para detectar vulnerabilidades.
✅ Identificación de riesgos y posibles sanciones.
✅ Plan de acción personalizado para fortalecer tu cumplimiento.

