

Iniciativa de Ley de Ingresos de la Federación 2027: principales implicaciones para comercio exterior y aduanas
El pasado 8 de septiembre de 2026, el Ejecutivo Federal, a través de la Secretaría de Hacienda y Crédito Público (SHCP), presentó ante el H. Congreso de la Unión la Iniciativa de Ley de Ingresos de la Federación para el Ejercicio Fiscal 2027 (ILIF 2027), como parte del Paquete Económico para el próximo ejercicio fiscal.
La iniciativa establece el marco de ingresos para financiar el gasto público durante 2027 y mantiene una política orientada a la disciplina fiscal, eficiencia recaudatoria, modernización tecnológica y combate a la evasión y simulación, sin contemplar la creación de nuevos impuestos ni incrementos generalizados en las tasas existentes.
Para las empresas, particularmente aquellas que realizan operaciones de comercio exterior, destacan los siguientes aspectos:
1. Política fiscal y fortalecimiento de la recaudación
La estrategia planteada para 2027 busca incrementar los ingresos públicos principalmente mediante una mayor eficiencia administrativa y fiscalizadora.
Entre sus principales ejes se encuentran:
• Mayor utilización de herramientas tecnológicas para fiscalización.
• Fortalecimiento del intercambio y análisis de información.
• Combate a esquemas de evasión y simulación fiscal.
• Simplificación de determinados procesos y obligaciones.
• Mantenimiento de una política de disciplina fiscal y austeridad.
• Ausencia de nuevos impuestos o incrementos generalizados en las tasas existentes.
Esta orientación resulta relevante para las empresas con operaciones aduaneras, al anticipar un entorno de mayor fiscalización electrónica, trazabilidad y explotación de información disponible para las autoridades fiscales y aduaneras.
2. Estimación de ingresos relacionados con comercio exterior
La ILIF 2027 contempla ingresos federales totales estimados en aproximadamente 10.69 billones de pesos.
Dentro de los conceptos directamente relacionados con operaciones de comercio exterior destacan las siguientes proyecciones:
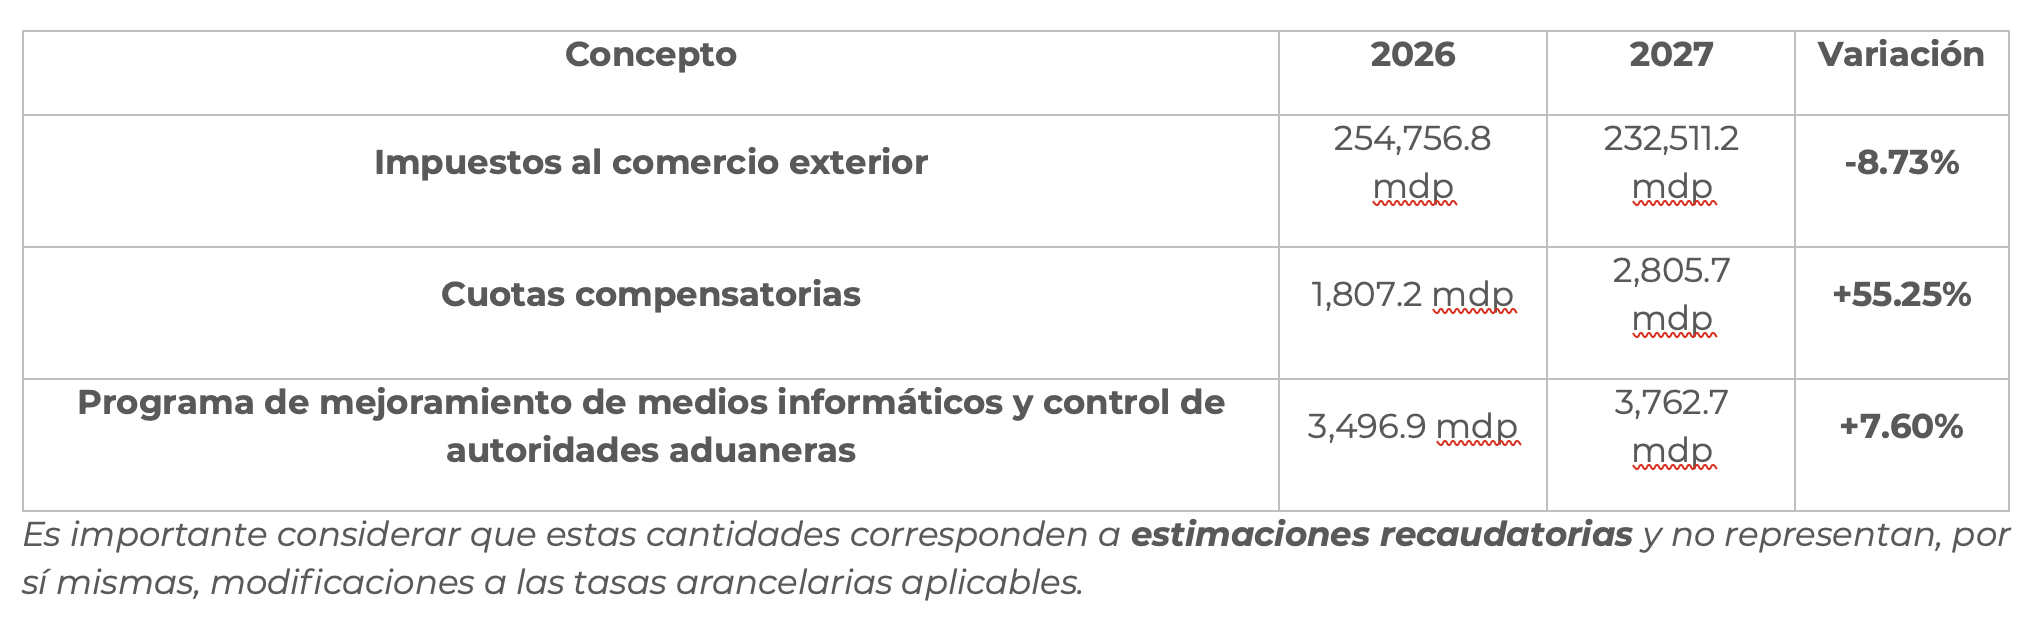
Es importante considerar que estas cantidades corresponden a estimaciones recaudatorias y no representan, por sí mismas, modificaciones a las tasas arancelarias aplicables.
No obstante, resulta relevante el incremento proyectado en la recaudación por cuotas compensatorias y en los recursos vinculados con el mejoramiento de medios informáticos y controles de las autoridades aduaneras, particularmente ante la tendencia de fortalecimiento de la fiscalización.
3. Medidas arancelarias y Tarifa de los Impuestos Generales de Importación y Exportación
La iniciativa mantiene la disposición mediante la cual el Congreso de la Unión aprueba las modificaciones realizadas por el Ejecutivo Federal durante 2026 a la Tarifa de la Ley de los Impuestos Generales de Importación y de Exportación, en ejercicio de la facultad prevista en el artículo 131 de la Constitución.
Para las empresas importadoras y exportadoras, este punto refuerza la importancia de mantener seguimiento sobre las modificaciones arancelarias, clasificación arancelaria de mercancías, regulaciones aplicables y cambios que puedan afectar el costo de sus operaciones.
4. Programa de Regularización Fiscal 2027
Uno de los aspectos relevantes de la iniciativa es la incorporación de un Programa de Regularización Fiscal para 2027, dirigido a personas físicas y morales cuyos ingresos totales en el ejercicio fiscal 2025 no hayan excedido de 300 millones de pesos, sujeto al cumplimiento de los requisitos correspondientes.
El beneficio contempla la posibilidad de disminuir hasta el 100% de multas, recargos y gastos de ejecución relacionados con contribuciones federales, incluyendo determinados conceptos vinculados con comercio exterior.
Entre ellos destacan:
• Multas fiscales.
• Multas aduaneras y de comercio exterior.
• Multas con agravantes.
• Recargos.
• Gastos de ejecución.
• Cuotas compensatorias.
Este programa podría representar una oportunidad para empresas que mantengan créditos fiscales o contingencias derivadas de operaciones aduaneras y de comercio exterior, siempre que se ubiquen dentro de los supuestos y cumplan con las condiciones establecidas en la iniciativa.
5. Continuidad de beneficios específicos en materia aduanera
La propuesta mantiene la exención del pago del Derecho de Trámite Aduanero (DTA) en la importación de gas natural, conforme a las condiciones previstas en la propia iniciativa.
Asimismo, la ILIF 2027 no contempla directamente modificaciones estructurales a programas como IMMEX, ni a certificaciones y esquemas de facilitación aduanera; sin embargo, esto no significa que dichos programas permanezcan ajenos al fortalecimiento general de los mecanismos de fiscalización y control electrónico.
6. Fortalecimiento tecnológico y fiscalización aduanera
Uno de los elementos transversales de la política de ingresos para 2027 es la utilización de tecnología para incrementar la eficiencia recaudatoria y fortalecer las facultades de comprobación.
Para las empresas IMMEX y aquellas que cuentan con certificaciones en materia de comercio exterior, este entorno refuerza la importancia de mantener controles sólidos respecto de:
• Expedientes electrónicos y documentación soporte de las operaciones.
• Trazabilidad de importaciones y exportaciones.
• Cumplimiento de obligaciones fiscales y aduaneras.
• Control de inventarios y descargos.
• Consistencia entre pedimentos, CFDI, expedientes, sistemas de control y demás documentación relacionada con las operaciones.
• Identificación y atención preventiva de posibles contingencias.
7. Otras medidas fiscales relevantes para las empresas
Además de las disposiciones relacionadas directamente con comercio exterior, la iniciativa incorpora diversas medidas fiscales que podrían impactar a determinados contribuyentes y sectores.
Entre ellas se encuentran el fortalecimiento del Régimen Simplificado de Confianza (RESICO), medidas aplicables al comercio electrónico y plataformas digitales, estímulos relacionados con transporte y peajes, mecanismos de control en materia de combustibles y esquemas orientados a incentivar la inversión.
También se plantea un programa de repatriación de capitales, mediante una tasa preferencial de ISR del 7.5%, sujeto a que los recursos de procedencia lícita retornados al país permanezcan invertidos durante el periodo y bajo las condiciones establecidas.
En materia de mercado de valores, se contempla una tasa preferencial del 10% de ISR sobre determinadas ganancias derivadas de la enajenación de acciones mediante Ofertas Públicas Iniciales en bolsas mexicanas.
Consideraciones para las empresas de comercio exterior
Aunque la ILIF 2027 no plantea directamente una reforma integral a los programas IMMEX, certificaciones o esquemas de facilitación aduanera, su contenido refleja una política orientada hacia una mayor eficiencia recaudatoria, digitalización y fortalecimiento de los mecanismos de fiscalización.
En este contexto, las empresas deberían prestar especial atención a:
1. Fiscalización electrónica: revisar que la información transmitida a las autoridades sea consistente con sus registros internos y documentación soporte.
2. Contingencias históricas: identificar créditos fiscales, multas o irregularidades que pudieran ubicarse dentro del Programa de Regularización Fiscal 2027.
3. Clasificación y medidas comerciales: mantener seguimiento de modificaciones arancelarias y cuotas compensatorias que puedan afectar mercancías importadas o exportadas.
4. Control de operaciones IMMEX: fortalecer la trazabilidad de inventarios temporales, retornos, transferencias, descargos y documentación relacionada.
5. Expediente de comercio exterior: asegurar que las operaciones cuenten con documentación suficiente para acreditar su legal estancia, cumplimiento de regulaciones y correcta determinación de contribuciones.
Conclusión
La Iniciativa de Ley de Ingresos de la Federación 2027 mantiene una política fiscal enfocada principalmente en fortalecer la recaudación mediante tecnología, fiscalización y eficiencia administrativa, más que mediante la creación de nuevos impuestos.
Para el sector de comercio exterior, destacan particularmente el fortalecimiento de los controles tecnológicos de las autoridades aduaneras, la evolución de la recaudación asociada a cuotas compensatorias, la continuidad de medidas arancelarias y la incorporación del Programa de Regularización Fiscal 2027, que podría representar una alternativa para determinados contribuyentes con contingencias fiscales y aduaneras acumuladas.
Ante un entorno de mayor intercambio y análisis de información por parte de las autoridades, la anticipación, trazabilidad documental y fortalecimiento de los controles internos serán elementos clave para reducir riesgos y mantener operaciones de comercio exterior bajo un adecuado marco de cumplimiento.
¿Tu empresa está preparada para una visita de la autoridad?
En AudiCo realizamos un Simulacro de vista de la Certificación OEA/C-TPAT, consiste en una simulación de una visita de cumplimiento de la certificación, para identificar áreas de mejora en tu equipo, procesos e información.
✅ Análisis de procesos y documentación para detectar vulnerabilidades.
✅ Identificación de riesgos y posibles sanciones.
✅ Plan de acción personalizado para fortalecer tu cumplimiento.

