SAT prorroga de forma escalonada la Manifestación de Valor Electrónica
El Servicio de Administración Tributaria (SAT) dio a conocer la Primera Versión Anticipada de la Tercera Resolución de Modificaciones a las Reglas Generales de Comercio Exterior para 2026 y su Anexo 22, mediante la cual se modifica el Transitorio Décimo Primero de las RGCE para 2026.
Uno de los principales cambios consiste en establecer un esquema gradual para la transmisión de la Manifestación de Valor, de acuerdo con el régimen aduanero al que se destinen las mercancías.
¿Qué cambia?
La Resolución establece que, para efectos del artículo 59, fracción III de la Ley Aduanera y de la regla 1.5.1. de las RGCE, hasta el 31 de octubre de 2026 quienes introduzcan mercancías a territorio nacional podrán continuar cumpliendo conforme al esquema previsto en el Transitorio Quinto de las RGCE para 2025, es decir, el formato tradicional comúnmente conocido por los usuarios de comercio exterior. Posteriormente, la obligación de transmitir la Manifestación de Valor conforme a la regla 1.5.1. comenzará a implementarse de manera escalonada.
Fechas de implementación por régimen aduanero
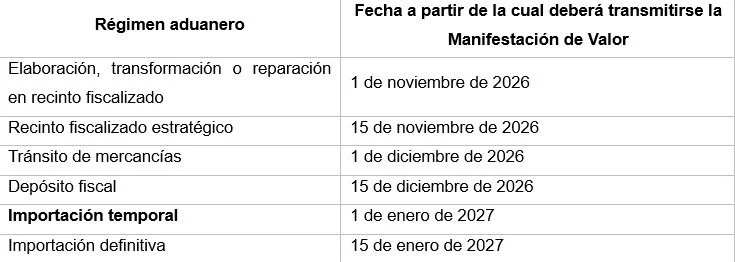
Estas fechas permiten que la implementación de la Manifestación de Valor electrónica se realice de forma progresiva dependiendo del régimen utilizado en cada operación.
Entrada en vigor
La Resolución establece que entrará en vigor al día siguiente de su publicación en el Diario Oficial de la Federación. Tratándose de las disposiciones dadas a conocer anticipadamente en el Portal del SAT, sus efectos se producirán conforme a lo establecido en la regla 1.1.2. de las RGCE, mismo que establece lo siguiente: “Los beneficios contenidos en dichas reglas y Anexos, serán aplicables a partir de que se den a conocer en el Portal del SAT, salvo que se señale fecha expresa para tales efectos”.
¿Qué recomendamos?
Aunque la aplicación de la Manifestación de Valor se realizará de manera gradual, las empresas deben aprovechar este periodo para evaluar sus procedimientos actuales y verificar que cuentan con información suficiente para acreditar correctamente el valor declarado en sus operaciones de comercio exterior.
En especial, las empresas IMMEX deberán considerar el 1 de enero de 2027 como una fecha clave para la implementación de esta obligación en sus importaciones temporales.
En AudiCo recomendamos realizar una revisión preventiva de los procesos de valoración aduanera, documentación soporte y coordinación operativa antes de la entrada en vigor correspondiente.
¿Tu empresa está preparada para una visita de la autoridad?
En AudiCo realizamos un Simulacro de vista de la Certificación OEA/C-TPAT, consiste en una simulación de una visita de cumplimiento de la certificación, para identificar áreas de mejora en tu equipo, procesos e información.
✅ Análisis de procesos y documentación para detectar vulnerabilidades.
✅ Identificación de riesgos y posibles sanciones.
✅ Plan de acción personalizado para fortalecer tu cumplimiento.