Derivado de los recientes oficios de renovación del Registro en el Esquema de Certificación de Empresas, modalidad IVA e IEPS (CIVA), hemos identificado diversos escenarios que pueden generar incertidumbre respecto de las fracciones arancelarias y NICO que las empresas pueden operar aplicando los beneficios de su certificación.
En algunos casos, los oficios contienen fracciones no consideradas, omisiones respecto de avisos previamente presentados, diferencias en NICO, referencias a fracciones derogadas o incluso inconsistencias dentro del propio documento.
Por ello, recibir el oficio de renovación no debe considerarse únicamente como la conclusión de un trámite. Es indispensable realizar una revisión puntual de su contenido y compararlo contra los avisos históricos, las mercancías utilizadas actualmente y la operación real de la empresa.
¿Qué situaciones estamos identificando?
Entre los principales escenarios que requieren especial atención se encuentran:
1. Fracciones previamente reportadas que aparecen como “no consideradas”.
Cuando la mercancía continúa siendo necesaria para el proceso productivo, es importante analizar las razones de esta determinación y valorar la procedencia de una aclaración ante la autoridad, fortaleciendo la explicación sobre la utilización y función de la mercancía dentro del proceso productivo y acompañándolo de evidencia documental.
2. Fracciones presentadas mediante avisos sobre las que el oficio no contiene un pronunciamiento.
La ausencia de una fracción en el oficio no debe pasarse por alto, particularmente cuando existen antecedentes y evidencia de su presentación, pero ésta no aparece claramente reconocida ni señalada como no considerada en el oficio.
En estos casos resulta fundamental conservar:
Acuse del aviso presentado.
Archivo transmitido.
Evidencia de VUCEM.
Información de las fracciones y NICO reportados.
3. Fracciones que aparecen simultáneamente como autorizadas y no consideradas.
Ante contradicciones dentro del propio oficio, no recomendamos asumir cuál de los dos criterios prevalece sin antes determinar el alcance de la resolución, recomendamos solicitar una aclaración a la autoridad que permita determinar con certeza la situación de la mercancía.
4. Fracciones incluidas en el oficio que la empresa no reconoce haber solicitado.
Estas diferencias también deben ser revisadas y, cuando corresponda, aclaradas para evitar inconsistencias futuras entre los antecedentes de la empresa y la información reconocida por la autoridad.
5. Diferencias relacionadas con NICO.
La inclusión de una fracción arancelaria en el oficio no necesariamente debe interpretarse como el reconocimiento automático de todos sus NICO. La conciliación debe realizarse tomando en cuenta lo efectivamente reportado por la empresa.
6. Fracciones derogadas o modificadas.
Cuando el oficio hace referencia a una clasificación que ya no se encuentra vigente, es necesario analizar su correlación con la fracción actual y determinar el tratamiento correspondiente.
7. Operaciones bajo Regla Octava.
La revisión debe considerar tanto la fracción del Capítulo 98 como la fracción arancelaria original asociada a la mercancía, evitando asumir que el reconocimiento de una implica automáticamente el reconocimiento de la otra para efectos de CIVA.
8. Mercancías sensibles del Programa IMMEX.
Cuando se trate de mercancías sensibles, la empresa deberá revisar adicionalmente que cuente con las autorizaciones necesarias para efectuar su importación temporal al amparo de su Programa IMMEX.
Por ello, antes de incorporar nuevas mercancías sensibles a sus operaciones, deberá revisarse integralmente el cumplimiento aplicable y, posteriormente, realizar el aviso 118/LA para efectos de la Certificación IVA e IEPS.
Criterios comunicados por AGACE en mesas de trabajo
De acuerdo con diversas reuniones sostenidas por empresas y asociaciones con AGACE, esta señaló que la revisión de renovaciones CIVA está en una etapa de transición. Su propósito es fortalecer el control y la trazabilidad, procurando que exista correspondencia entre las fracciones autorizadas y las que la empresa efectivamente opera. Por lo cual, para esta etapa, la autoridad indicó que no se contemplan sanciones, cancelaciones ni interrupción de los procesos, y manifestó disposición para atender aclaraciones.
Asuntos que ha aclarado en dichas mesas:
Avisos revisados. La autoridad informó que el análisis consideró avisos presentados desde la entrada en vigor de la regla, 15 de octubre de 2024, hasta el cierre del primer semestre de 2026. Los avisos posteriores a ese periodo no fueron considerados en esa revisión. Si una fracción sigue utilizándose y no aparece en el oficio, debe presentarse una aclaración ante AGACE explicando su relación actual con el proceso productivo.
Importación temporal y beneficio CIVA. Según lo expuesto en las mesas, que una fracción no esté autorizada para efectos de la certificación no necesariamente impide su importación temporal. La certificación se vincula con el beneficio del crédito de IVA; por ello, cada operación debe analizarse según sus características y la justificación de la mercancía. Mientras se aclara o subsana el rechazo, debe evaluarse el tratamiento del IVA, sin asumir que corresponde aplicar el beneficio CIVA.
Presentación de aclaraciones. Si la plataforma VUTCE impide volver a presentar una fracción porque aparece como previamente declarada, se recomienda que el trámite se ingrese por Oficialía de Partes. Esta vía también fue señalada para los casos en que el aviso no pueda presentarse en ventanilla.
¿Por qué es importante revisarlo ahora?
Las inconsistencias en los oficios pueden tener implicaciones directas en la operación de comercio exterior de la empresa.
Continuar utilizando el beneficio de la CIVA respecto de mercancías cuya situación no sea clara podría generar posteriormente cuestionamientos sobre la correcta aplicación del crédito fiscal de IVA y, dependiendo del caso, requerimientos de aclaración o regularización.
Asimismo, las operaciones en curso, incluidos pedimentos consolidados, requieren especial atención cuando involucran fracciones que no fueron expresamente reconocidas en el oficio de renovación.
Por ello, mientras exista incertidumbre respecto de una fracción o NICO, recomendamos adoptar una posición preventiva y no asumir que puede continuarse operando bajo el beneficio de la CIVA sin haber evaluado previamente el caso.
¿Qué recomendamos hacer al recibir el oficio?
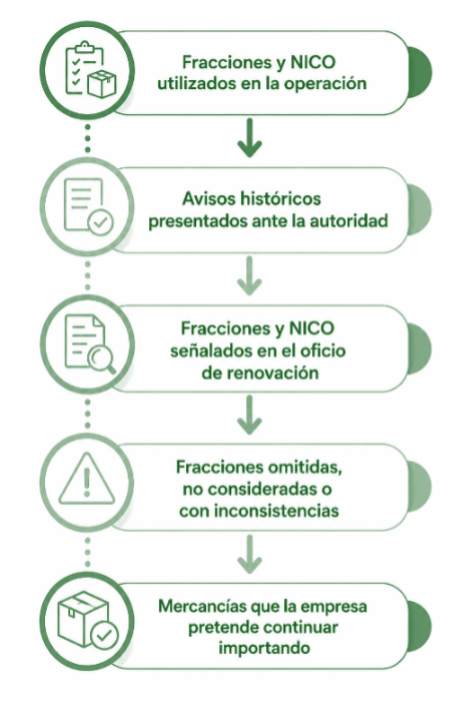
Si tu empresa ya recibió su oficio de renovación CIVA, recomendamos realizar de inmediato una conciliación integral entre
Cada diferencia deberá clasificarse y analizarse individualmente.
No todas las inconsistencias representan el mismo nivel de riesgo ni requieren la misma estrategia de atención.
Consolidados y operaciones en curso
Las empresas que actualmente cuenten con operaciones o pedimentos consolidados que involucren fracciones arancelarias no consideradas en su Oficio de Renovación CIVA deberán revisar el tratamiento aplicable antes de realizar su cierre.
Dependiendo de las características de la operación, deberá evaluarse la conveniencia de no aplicar el crédito fiscal de IVA correspondiente a la Certificación y efectuar el pago del impuesto, considerando también los efectos fiscales y financieros que esto pueda generar.
Por lo anterior, recomendamos que estos casos sean analizados de manera conjunta por las áreas de Comercio Exterior, Fiscal, Finanzas y Contabilidad, a fin de determinar el tratamiento más adecuado para cada operación.
Como medida preventiva, no recomendamos cerrar pedimentos que incluyan fracciones no consideradas en el Oficio de Renovación utilizando la forma de pago 21, hasta aclarar su situación ante la autoridad.
Recomendación AudiCo
Si tu empresa ya recibió su oficio de renovación CIVA, recomendamos revisarlo contra la totalidad de los avisos presentados históricamente y contra las mercancías que actualmente forman parte de su operación.
Si tu empresa todavía no recibe su oficio, este es un buen momento para preparar la trazabilidad de sus fracciones y NICO y anticipar posibles diferencias antes de que la resolución sea notificada.
¿Tu oficio presenta alguna de estas situaciones descritas?
En AudiCo Comercio Exterior estamos apoyando a empresas IMMEX en la revisión especializada de sus oficios de renovación CIVA, identificando inconsistencias y definiendo la estrategia adecuada para su atención ante la autoridad.
Nuestro apoyo puede comprender:
Diagnóstico del oficio de renovación | Conciliación de fracciones y NICO | Identificación de riesgos operativos | Revisión de antecedentes y evidencia | Estrategia y preparación de aclaraciones ante AGACE
Antes de continuar operando una fracción con incertidumbre, recomendamos conocer exactamente cuál es su situación frente a la Certificación IVA e IEPS.
Contáctanos para realizar una revisión preventiva de tu Oficio de Renovación CIVA y determinar los puntos que requieren atención.
¿Tu empresa cumple al 100% con los requisitos y obligaciones de su Certificación OEA?
En AudiCo realizamos una auditoría integral del 100% de los requisitos y obligaciones de la Certificación OEA, identificando, multas y sanciones potenciales y ofreciéndote soluciones efectivas para eliminarlos o reducirlos al mínimo.
✅ Evaluamos el nivel de riesgo.
✅ Detectamos las multas potenciales y áreas de riesgo.
✅ Te entregamos las soluciones para disminución o eliminación de las áreas de riesgo para fortalecer tu operación y evitar sanciones y multas.